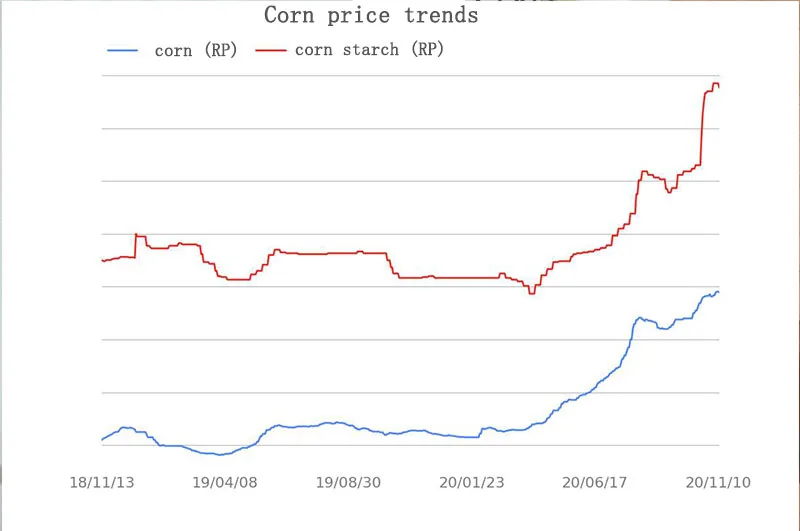
Von 2016 bis 2020 hat sich der Preis für Maisstärke in den wichtigsten Anbaugebieten insgesamt zunächst abwärts und dann aufwärts entwickelt. Nach 2016 traten die Maisstärkepreise in eine breite Aufwärtsphase ein. Die erste Aufwärtsstufe reichte von 2017 bis 2018, als die Preise stetig stiegen und sich allmählich Spielraum nach oben öffnete. 2019 trat die Branche in eine Konsolidierungsphase ein, und die Preisentwicklung bewegte sich in einer Spanne auf und ab und wirkte vergleichsweise stabil. Ab 2020 begannen die Marktpreise für Maisstärke jedoch kräftig zu steigen, gestützt auf Kosten sowie Angebot und Nachfrage, und auch die Preise der Unternehmen stiegen weiter. Da die Kassapreise 2021-2022 häufiger schwanken und sich Spielraum nach oben öffnet, dürften die Maisstärkepreise auf einem Aufwärtspfad bleiben.
Die Kassapreise für Maisstärke sind 2020 stark gestiegen. Den vorliegenden Daten zufolge hat sich die Lücke zwischen den Maisstärkepreisen von 2020 und 2019 deutlich vergrößert.
Im ersten Quartal waren die Kassapreise für Maisstärke zunächst von einer Mischung aus Schwäche und Schwankungen geprägt. Dafür gibt es zwei wesentliche Gründe. Erstens liefen Logistik und Transport rund um das Frühlingsfest nicht reibungslos, sodass sich Aufträge der Unternehmen stauten und der Versand stockte, was keine andere Wahl ließ, als die Preise zu senken. Ein weiterer wichtiger Grund war die Wirkung des öffentlichen Gesundheitsnotstands: Die Betriebe in der nachgelagerten Stufe nahmen ihre Tätigkeit verzögert wieder auf, die Rückkehrquote der Beschäftigten war unzureichend, die Auslastung niedrig und die Erholung der Nachfrage schleppend, sodass die Preise in den Anbaugebieten sinken mussten. Nach den Preissenkungen im Februar wurden die Margen der Maisstärkehersteller vollständig zusammengedrückt, und die Verluste weiteten sich zunehmend aus.
Ab dem zweiten Quartal stoppten die Maisstärkepreise den Rückgang, erholten sich und stiegen kontinuierlich. Getrieben wurde dies vor allem vom Anstieg der Maispreise. Von April bis Mai begannen die Auktionen für Mais aus der zeitweiligen Reserve, doch die Zuschlagspreise stiegen weiter und die Zuschlagsquote blieb über vier aufeinanderfolgende Auktionen bei 100%. Gestützt auf hohe Auktionspreise hielten die Händler eine stark bullische Stimmung und drosselten das Tempo ihrer Lieferungen; die weiterverarbeitenden Betriebe erhielten nur geringe Mengen Rohstoff und konnten eine normale Produktion nur aufrechterhalten, indem sie mehr für Mais zahlten, sodass ihre Kostenlast weiter wuchs. Gleichzeitig Fructose trat in die Hauptverbrauchssaison ein, und da die Nachfrage nach Getränken, Kaltgetränken und Bier stetig zunahm, stieg auch die Nachfrage nach Maisstärke. Hinzu kamen die staatliche Förderung der Entwicklung der “Straßenstand-Wirtschaft” und der Konsumanreiz durch die Wiederaufnahme von Arbeit und Unterricht in den einzelnen Regionen: Die Nachfrage in Branchen wie Lebensmittel und Papierverpackung erholte sich, sodass reichlich günstige Faktoren vorhanden waren, um den anhaltenden Anstieg der Maisstärkepreise zu stützen.
Im dritten Quartal folgten die Maisstärkepreise überwiegend einem Muster aus Anstieg, Rückgang und erneutem Anstieg, mit großer Schwankungsbreite und häufigen Preisbewegungen. Im Juli übertraf die Prämie bei den Auktionen der zeitweiligen Reserve weiterhin die Markterwartungen. Da hohe Prämien und hohe Zuschlagsquoten bei diesen Auktionen anhielten, verstärkte sich die bullische Stimmung im Markt. Die Händler waren wenig bereit, Ware aus den Lagern zu liefern, sodass das tatsächliche Angebot am Maismarkt knapp war. Unter starkem Aufwärtsdruck bei den Kosten erreichten die Maisstärkepreise Tag für Tag neue Höchststände, und die Preise in den wichtigsten Anbaugebieten stiegen auf das Niveau des gleichen Zeitraums 2015, den höchsten Stand seit dem Markteintritt von Mais. Ab August verlangsamte sich jedoch der Anstieg der Rohstoffpreise und konnte hohe Stärkepreise nicht mehr stützen. Hinzu kamen eine stetige Erholung der Auslastung und eine nach und nach schwächere Nachfrage in der nachgelagerten Stufe, sodass Preissenkungen und die Akquise von Aufträgen zum wichtigsten Wettbewerbsmittel zwischen den Unternehmen wurden und die Maisstärkepreise in einen Abwärtskanal gerieten. Nach rund einem Monat schwacher Korrektur setzte die Nachfrage zu den Doppelfeiertagen (Mondfest und Nationalfeiertag) schlagartig ein, der Versand der Unternehmen verbesserte sich und die Preise gerieten wieder in einen Aufwärtskanal.
Das vierte Quartal ist die Phase, in der die neue Ernte auf den Markt kommt. Im Oktober verlangsamte Lagerfrucht (Umknicken der Halme) auf einigen Flächen der Anbaugebiete den Erntefortschritt, und das Angebot an qualitativ gutem Getreide war knapp, während die weiterverarbeitenden Betriebe aktiv zukauften, sodass die Maispreise fest tendierten. Gleichzeitig waren die Bestände auf dem nachgelagerten Endmarkt niedrig und der Bedarf zum Auffüllen hoch, und der Markt für Maisstärke wurde eng, sodass die Preise von hohem Niveau aus erneut stiegen. Unter dem Einfluss verschiedener Faktoren wie Kosten, Nachfrage, Marktstimmung und Wetter schwankten die Maisstärkepreise im vierten Quartal häufig. Besonders im November durchlief der Markt etwa zwei Wochen lang ein Muster aus Anstieg, Rückgang und erneutem Anstieg, und sowohl die vor- als auch die nachgelagerte Marktstufe zeigte eine vorsichtige Abwartehaltung.
Der insgesamt gestiegene Bedarf im Jahr 2020 war weniger vom öffentlichen Gesundheitsereignis betroffen als im gleichen Zeitraum. Die Kassapreise für Maisstärke, die vor allem im vierten Quartal durch die Nachfrage gebremst wurden, gaben mehrfach nach. Bei starker Stützung durch die Kosten ist ein deutlicher Rückgang der Maisstärkepreise jedoch unwahrscheinlich. Da von Dezember bis Januar der Bedarf an Vorratskäufen zum Jahresende einsetzt, dürfte der Handel anziehen und die Kassapreise für Maisstärke könnten insgesamt eine größere Volatilität zeigen. Witterung, Angebot und Nachfrage sowie Rohstoffe dürften die Preisschwankungen jedoch noch häufiger machen.
Zum Jahresende hin haben die wichtigsten Hersteller begonnen, sich auf Lagerabbau (Destocking) und Werksferien vorzubereiten, und derzeit steht eine beträchtliche Zahl von Lieferanten unter Druck, Bestände abzuverkaufen. Zugleich wählen beim kundenspezifischen Produzieren mehr Fabriken eine Abwartehaltung. Wir haben frühzeitig ausreichend Maisrohstoff bevorratet, und im November erhielten wir zudem genügend Bio-Maisrohstoff aus unseren eigenen Bio-Betrieben. Selbst bei angespannter Versorgung aller Lieferanten verfügen wir daher über große Mengen Bio-Maisstärke(und konventionelle Maisstärke) auf Lager sowie über Kapazitäten für kundenspezifische Sonderanfertigungen.
Ähnliche Beiträge